Domain privatspenden.de kaufen?
Wir ziehen mit dem Projekt
privatspenden.de um.
Sind Sie am Kauf der Domain
privatspenden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatspenden.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Engagement im Wandel - Wandel durch Engagement, Fachbücher von Stefanie AdamitzDie Flüchtlingskrise und ihre Willkommenskultur 2015 haben auch in Sachsen für viel Improvisation und Spontanität gesorgt. Migration und Integration als Lernfelder für Gesellschaft und Politik haben dabei eine Fülle an Engagementformen hervorgebracht. Aber was geschieht langfristig mit ihnen? Wo sind die Grenzen und Möglichkeitsräume von Engagement? Stefanie Adamitz beleuchtet in ihrer ethnografischen Studie zum Engagement in Leipzig den dynamischen Wandel in Zivilgesellschaft und Asylpolitik als Wechselwirkung. Sie hinterfragt gängige Beschreibungen politischer Handlungen und Felder und wirft einen detaillierten Blick auf die Beziehungen von Zivilgesellschaft und Staat.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vereinszweck und Gemeinnützigkeit, Fachbücher von Patrick SchäferDie Rechtspraxis der Idealvereine ist durch das Gemeinnützigkeitsrecht geprägt, wie zuletzt durch die sogenannten Kita-Beschlüsse des BGH zur Vereinsklassenabgrenzung zum Ausdruck gekommen ist. Unter der zunehmenden Erkenntnis der Einflüsse des Gemeinnützigkeitsrechts auf die zivilrechtliche Organisationsverfassung setzt sich die Arbeit aus vereins- und gemeinnützigkeitsrechtlicher Perspektive mit dem Vereinszweck auseinander. Im Fokus steht dabei das Vorliegen einer Zweckänderung nach § 33 Abs. 1 Satz 2 BGB, die auch für die Umwandlung gemeinnütziger Vereine in Erwerbsgesellschaften beleuchtet wird, sowie das allgemeine Verhältnis von Gemeinnützigkeitsstatus und Vereinszweck, das beim Ausstieg aus der Gemeinnützigkeit von besonderer Relevanz ist. Die Arbeit wurde mit dem Walther Hadding-Preis ausgezeichnet.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Gemeinnützigkeit, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Gemeinnützigkeit" von Detlef Pieske-Kontny bietet eine umfassende Analyse der Gemeinnützigkeitsvorschriften gemäss der Abgabenordnung. Es richtet sich an Körperschaften, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, und beleuchtet die steuerlichen Begünstigungen sowie die damit verbundenen rechtlichen Rahmenbedingungen. Die zweite, überarbeitete Auflage behandelt aktuelle Entwicklungen und Herausforderungen, die in der Praxis häufig auftreten. Der Autor erklärt die relevanten steuerlichen Befreiungsvorschriften und geht auf Themen wie Satzung, Geschäftsführung, Rücklagenbildung und die steuerliche Behandlung von Kapitalerträgen ein. Zudem werden neueste Rechtsentwicklungen, insbesondere zur politischen Betätigung steuerbegünstigter Körperschaften, detailliert aufgearbeitet. Dieses Buch ist ein unverzichtbares Nachschlagewerk für Praktiker und Entscheidungsträger im Bereich der Gemeinnützigkeit.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
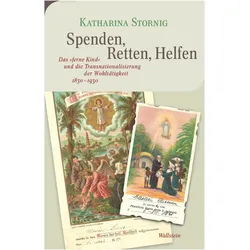
Spenden, Retten, Helfen, Fachbücher von Katharina StornigDie Entstehung einer Kultur des transnationalen Helfens ist Teil der Geschichte des europäischen Kolonialismus. Kinder sind heutzutage aus der Werbung für Spenden nicht wegzudenken. Trotz Kritik gelten Bilder und Erzählungen von weltweit in Not geratenen Kindern als besonders wirksames Instrument, um Menschen emotional zu erreichen und zu wohltätigen Gaben zu bewegen. Katharina Stornig zeigt, dass die Figur des „zu rettenden Kindes“ in geografisch fernen Ländern eine lange Geschichte hat. Sie wurde bereits im 19. Jahrhundert von religiösen Vereinen geschaffen und zu Werbezwecken genutzt. Seit den 1830er Jahren generierten auch im deutschsprachigen Europa Vereine, die im Rahmen der christlichen Missionsbewegung und vor dem Hintergrund europäischer Expansionsbestrebungen entstanden waren, Spendengelder für ferne Weltregionen. Die kulturhistorische Analyse ihrer Aktivitäten zeigt, dass religiöse Vereine Narrative des „Rettens“ und „Helfens“ verbreiteten und in Praktiken des transnationalen Gebens überführten. Dabei adressierten sie ihre Mitglieder als potente „Retter“ bzw. „Helfer“ von als „bedürftig“ erklärten Menschen und insbesondere Kindern in fernen Ländern und (re-)produzierten am Ende auch koloniale Differenz und Ungleichheit.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Soziales Lernen und soziale Integration in Bezug auf Kinder mit ADHS. Chancen der Förderung und, Schulbücher von AnonymousDas Buch "Soziales Lernen und soziale Integration in Bezug auf Kinder mit ADHS" bietet eine umfassende Analyse der Herausforderungen und Chancen, die mit der Förderung von sozialem Lernen und sozialer Integration bei Kindern mit Aufmerksamkeitsdefizit- und Hyperaktivitätsstörung (ADHS) verbunden sind. Die Examensarbeit, verfasst im Jahr 2021 an der Justus-Liebig-Universität Giessen, beleuchtet zunächst die Grundlagen von ADHS, einschliesslich der Symptome, Diagnostik und Therapieansätze. Anschliessend wird die Relevanz des sozialen Lernens und der sozialen Integration für betroffene Kinder untersucht. Die Autorin geht der Frage nach, welche positiven Effekte die Förderung dieser Aspekte mit sich bringt und wie der Unterricht gestaltet werden kann, um diese Ziele zu erreichen. Das Buch richtet sich an Pädagog*innen, Fachkräfte und Interessierte, die sich mit der Thematik auseinandersetzen möchten und bietet wertvolle Impulse für die Praxis.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henbrandt Spenden von GeschenkenMachen Sie mit diesen 100 Geschenken eine überraschende Wundertüte. Yoyos, Trillerpfeifen, Hüpffrösche, Rasseln, Sambabälle, Treppenfedern, Hüpfbälle, Uhren und noch viel mehr Spass sind in der Tüte mit 100 Geschenken. Eine tolle Idee für einen Kleidermarkt oder während einer Party.85,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engagement im Wandel - Wandel durch Engagement, Fachbücher von Stefanie AdamitzDie Flüchtlingskrise und ihre Willkommenskultur 2015 haben auch in Sachsen für viel Improvisation und Spontanität gesorgt. Migration und Integration als Lernfelder für Gesellschaft und Politik haben dabei eine Fülle an Engagementformen hervorgebracht. Aber was geschieht langfristig mit ihnen? Wo sind die Grenzen und Möglichkeitsräume von Engagement? Stefanie Adamitz beleuchtet in ihrer ethnografischen Studie zum Engagement in Leipzig den dynamischen Wandel in Zivilgesellschaft und Asylpolitik als Wechselwirkung. Sie hinterfragt gängige Beschreibungen politischer Handlungen und Felder und wirft einen detaillierten Blick auf die Beziehungen von Zivilgesellschaft und Staat.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vereinszweck und Gemeinnützigkeit, Fachbücher von Patrick SchäferDie Rechtspraxis der Idealvereine ist durch das Gemeinnützigkeitsrecht geprägt, wie zuletzt durch die sogenannten Kita-Beschlüsse des BGH zur Vereinsklassenabgrenzung zum Ausdruck gekommen ist. Unter der zunehmenden Erkenntnis der Einflüsse des Gemeinnützigkeitsrechts auf die zivilrechtliche Organisationsverfassung setzt sich die Arbeit aus vereins- und gemeinnützigkeitsrechtlicher Perspektive mit dem Vereinszweck auseinander. Im Fokus steht dabei das Vorliegen einer Zweckänderung nach § 33 Abs. 1 Satz 2 BGB, die auch für die Umwandlung gemeinnütziger Vereine in Erwerbsgesellschaften beleuchtet wird, sowie das allgemeine Verhältnis von Gemeinnützigkeitsstatus und Vereinszweck, das beim Ausstieg aus der Gemeinnützigkeit von besonderer Relevanz ist. Die Arbeit wurde mit dem Walther Hadding-Preis ausgezeichnet.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Spezialwissen Gemeinnützigkeit, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Gemeinnützigkeit" von Detlef Pieske-Kontny bietet eine umfassende Analyse der Gemeinnützigkeitsvorschriften gemäss der Abgabenordnung. Es richtet sich an Körperschaften, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, und beleuchtet die steuerlichen Begünstigungen sowie die damit verbundenen rechtlichen Rahmenbedingungen. Die zweite, überarbeitete Auflage behandelt aktuelle Entwicklungen und Herausforderungen, die in der Praxis häufig auftreten. Der Autor erklärt die relevanten steuerlichen Befreiungsvorschriften und geht auf Themen wie Satzung, Geschäftsführung, Rücklagenbildung und die steuerliche Behandlung von Kapitalerträgen ein. Zudem werden neueste Rechtsentwicklungen, insbesondere zur politischen Betätigung steuerbegünstigter Körperschaften, detailliert aufgearbeitet. Dieses Buch ist ein unverzichtbares Nachschlagewerk für Praktiker und Entscheidungsträger im Bereich der Gemeinnützigkeit.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spenden, Retten, Helfen, Fachbücher von Katharina StornigDie Entstehung einer Kultur des transnationalen Helfens ist Teil der Geschichte des europäischen Kolonialismus. Kinder sind heutzutage aus der Werbung für Spenden nicht wegzudenken. Trotz Kritik gelten Bilder und Erzählungen von weltweit in Not geratenen Kindern als besonders wirksames Instrument, um Menschen emotional zu erreichen und zu wohltätigen Gaben zu bewegen. Katharina Stornig zeigt, dass die Figur des „zu rettenden Kindes“ in geografisch fernen Ländern eine lange Geschichte hat. Sie wurde bereits im 19. Jahrhundert von religiösen Vereinen geschaffen und zu Werbezwecken genutzt. Seit den 1830er Jahren generierten auch im deutschsprachigen Europa Vereine, die im Rahmen der christlichen Missionsbewegung und vor dem Hintergrund europäischer Expansionsbestrebungen entstanden waren, Spendengelder für ferne Weltregionen. Die kulturhistorische Analyse ihrer Aktivitäten zeigt, dass religiöse Vereine Narrative des „Rettens“ und „Helfens“ verbreiteten und in Praktiken des transnationalen Gebens überführten. Dabei adressierten sie ihre Mitglieder als potente „Retter“ bzw. „Helfer“ von als „bedürftig“ erklärten Menschen und insbesondere Kindern in fernen Ländern und (re-)produzierten am Ende auch koloniale Differenz und Ungleichheit.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plappert:Gemeinnützigkeits- und Spenden, Fachbücher von Martin Karl PlappertDas Fachbuch "Gemeinnützigkeits- und Spendenrecht" von Martin Karl Plappert bietet eine umfassende Analyse der Nonprofit-Sektoren in den USA und Deutschland. Es beleuchtet die Unterschiede und Gemeinsamkeiten der beiden Rechtssysteme, insbesondere in Bezug auf die Förderung des Gemeinwohls und die staatliche Unterstützung. Der Autor untersucht die historische Entwicklung und die rechtlichen Rahmenbedingungen, die die Nonprofit-Arbeit in beiden Ländern prägen. Durch diesen Vergleich werden wertvolle Erkenntnisse zur Weiterentwicklung des deutschen Steuerrechts im Bereich der Gemeinnützigkeit gewonnen. Das Buch richtet sich an Fachleute, Studierende und Interessierte, die sich mit den rechtlichen Aspekten der Gemeinnützigkeit und Spenden beschäftigen möchten.114,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spenden und Sponsoring im Verein, Fachbücher von Timo LienigDas Fachbuch "Spenden und Sponsoring im Verein" von Timo Lienig bietet eine umfassende Analyse der Unterschiede zwischen Spenden und Sponsoring, die für Vereine von entscheidender Bedeutung sind. Es erläutert die rechtlichen Rahmenbedingungen und die korrekte Verbuchung dieser Finanzierungsarten, um Haftungsrisiken zu minimieren und die Gemeinnützigkeit des Vereins zu wahren. Anhand von praxisnahen Beispielen werden die verschiedenen Arten von Spenden und Sponsoring-Formen vorgestellt, einschliesslich der steuerlichen Behandlung und der Ausstellung von Zuwendungsbestätigungen. Dieses Buch ist ein unverzichtbares Werkzeug für Vereinsverantwortliche, die ihre Mittel effektiv und rechtssicher einsetzen möchten. Es fördert ein besseres Verständnis für die finanziellen Möglichkeiten und deren korrekte Handhabung im Vereinsalltag.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.